Rabobank: ‘Varkensaanbod neemt vanaf eind 2026 naar verwachting langzaam af’
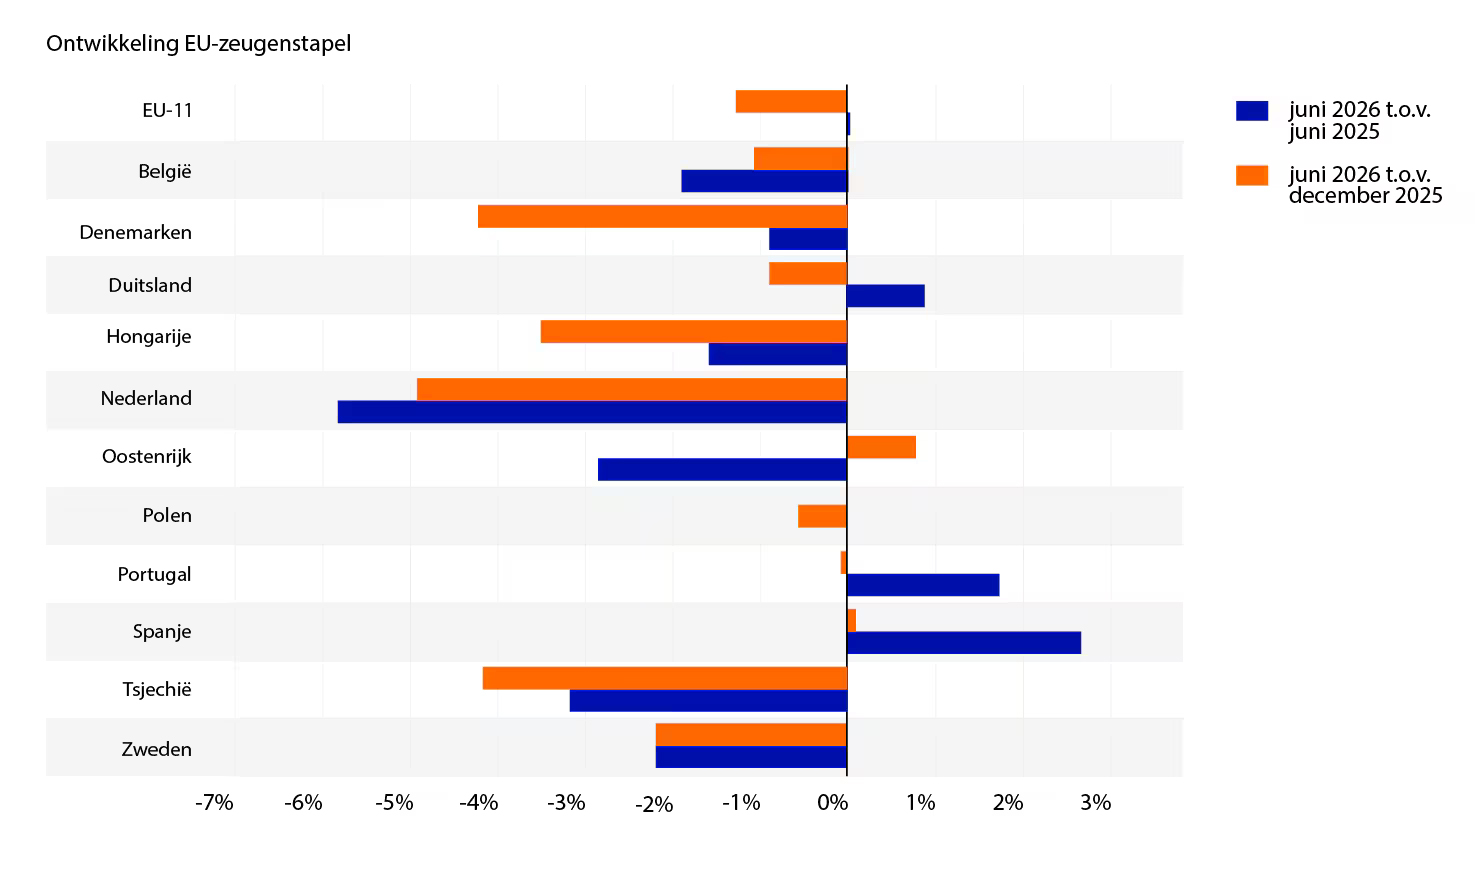
De zeugenstapel in de EU krimpt geleidelijk door de lage prijzen en beperkte rendabiliteit. Daarmee bewegen vraag en aanbod langzaam naar een betere balans constateren de Rabobank specialisten Eva Gocsik, Global Head Animal Protein, en René Veldman, Sectormanager varkens- en pluimveehouderij, in hun nieuwste update van de varkensmarkt. Uit de juni-telling van elf EU-landen voor de Europese Commissie blijkt dat het aantal zeugen op jaarbasis vrijwel stabiel bleef. In de eerste helft van 2026 daalde het aantal zeugen wel met 1,5 procent af ten opzichte van eind 2025.
Nederland sterkste daling
Volgens de Rabobank was de sterkste daling ten opzichte van het voorgaande halfjaar zichtbaar in Nederland (min 5 procent). Ook Denemarken en Tsjechië (beide circa min 4 procent) en Hongarije (min 4 procent) noteerden een duidelijke afnamen In Spanje bleef de zeugenstapel vrijwel stabiel en in Duitsland was de daling beperkt tot ongeveer 1 procent. Oostenrijk was het enige rapporterende land met een duidelijke stijging. De productiviteit blijft ondertussen toenemen. Dat compenseert de afname van de zeugenstapel deels, waardoor het varkensaanbod slechts langzaam afneemt.
RaboResearch verwacht dat de varkensproductie in de EU-27 en het Verenigd Koninkrijk (VK) eind 2026 ongeveer 1 procent hoger ligt dan een jaar eerder, hoewel het aanbod vanaf het vierde kwartaal naar verwachting begint af te nemen. In 2027 zet deze daling waarschijnlijk door, en ligt de productie aan het einde van het jaar ongeveer 1 procent lager dan een jaar eerder. In Nederland stabiliseert de varkensproductie naar verwachting in 2027. Dit volgt op de sterke krimp in 2026 door uitkoopregelingen om de stikstofdepositie te verlagen. Deze afzwakkende daling van de zeugenstapel in de juni-telling ondersteunt deze verwachting.
Stijging eerste helft 2026
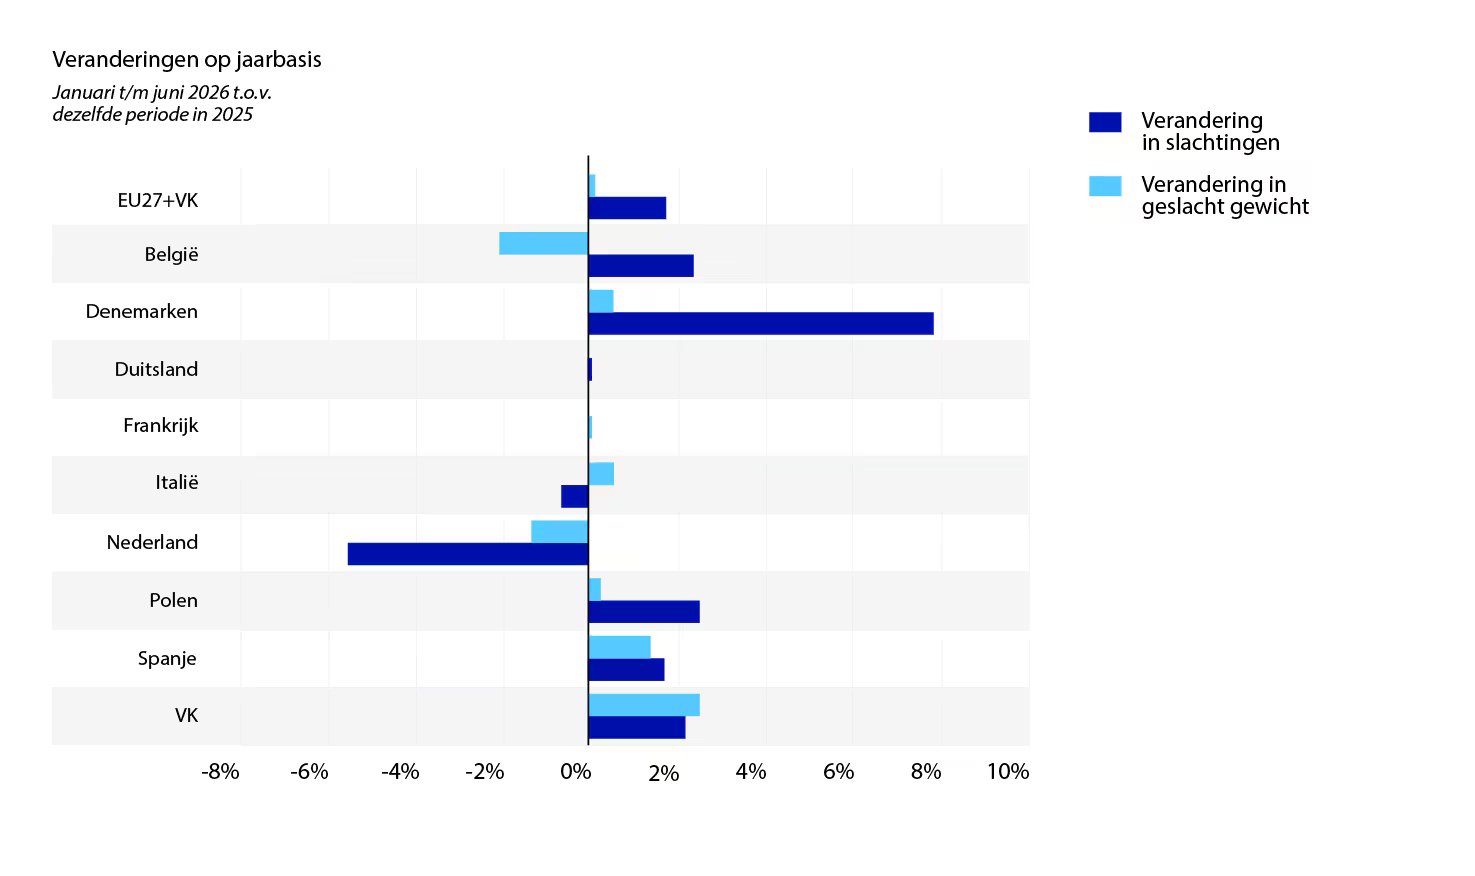
In de eerste 7 maanden van 2026 steeg de varkensproductie in de EU-27 en het VK met circa 1,6 procent ten opzichte van dezelfde periode in 2025. Het aantal geslachte dieren nam met 1,3 procent toe het gemiddelde slachtgewicht met 0,3 procent. De productie groeide het sterkst in Denemarken (8,5 procent), gevolgd door het VK (5,1 procent), Polen (3,5 procent) en Spanje (2,4 procent). In Duitsland en Frankrijk bleef de productie vrijwel stabiel. Italië liet een lichte stijging zien. In België compenseerde lagere slachtgewichten de hogere slachtaantallen grotendeels. In Nederland daalde de productie met bijna 7 procent, door zowel lagere slachtaantallen als lagere slachtgewichten.
Geen herstel varkensprijzen 2026
Door het ruime aanbod blijven de EU-varkensprijzen onder druk is de voorspelling van de Rabobank. Prijsherstel blijft in 2026 waarschijnlijk uit, omdat het aanbod slechts geleidelijk afneemt. De biggenprijzen zijn sterker gedaald. Dit wijst op een voorzichtige vraag naar biggen en aanhoudende druk op de marges van vermeerderaars Voor vleesvarkenshouders die biggen aankopen voor de afmest, bieden de lagere biggenprijzen enige verlichting.
Voerkosten onder druk
De voerkosten staan opnieuw onder opwaartse druk doordat droogte de Europese oogstopbrengsten verlaagt, waarbij vooral mais wordt geraakt. Door het krappere maisaanbod neemt de import naar verwachting toe en wordt in voerrantsoenen meer tarwe gebruikt. Geopolitieke risico's, hoge kunstmestprijzen en ongunstige weersomstandigheden ondersteunen daarnaast de prijzen van granen en oliezaden. Volgens FEFAC kunnen ook de marktpremies voor gescheiden aangeleverde sojaproducten oplopen door de Europese ontbossingsverordeing (EUDR). Dit kan de inkoopkosten verder verhogen.
Europese varkensvleesexport
De Europese export van varkensvlees bleef in de eerste helft van 2026 in volume vrijwel stabiel ten opzichte van een jaar eerder. Groei in verschillende afzetmarkten compenseerde een verdere daling van de uitvoer naar China. China bleef desondanks de grootste afzonderlijke afzetmarkt. Zuid-Korea, Vietnam, de Filipijnen en andere bestemmingen kregen een groter aandeel in de exportmix. De exportwaarde daalde met 12 procent ten opzichte van een jaar eerder. Dit kwam door lagere varkensvleesprijzen en het kleinere aandeel van China in de uitvoer.
De toegang tot internationale markten blijft uitdagend, want Chinese antidumpingheffingen verzwakken de concurrentiepositie van Europees varkensvlees. Door beperkingen vanwege Afrikaanse varkenspest blijven de Spaanse export hinderen, ondanks enige marktopening en de sterke positie van Brazilië houdt de concurrentiedruk op de wereldmarkt hoog. Mogelijk kunnen hogere Filipijnse importtarieven kunnen de vraag naar ingevoerd varkensvlees afremmen. Daarnaast kunnen de lagere tarieven de Amerikaanse export naar China vergroten, terwijl de Chinese importvraag slechts beperkt herstelt.
Chinese varkensprijzen en wereldmarkt
Het herstel van de Chinese varkensprijzen loopt vertraging op door het ruime aanbod en de zwakke vraag. In het derde kwartaal van 2026 lagen de prijzen voor levende varkens rond CNY 10,5 tot 11 per kilo, ongeveer 1,39 euro tot 1,46 euro. Dat is circa 18 procent lager dan een jaar eerder. Producenten leden daardoor verlies.
De biggenprijzen bereikten het laagste niveau in vijf jaar. Dit leidde tot een versnelde afname van de zeugenstapel. Lagere productiekosten boden slechts gedeeltelijk verlichting. In het vierde kwartaal wordt enig prijsherstel verwacht door een lager aanbod en een seizoensmatig sterkere vraag. De aanhoudende productiviteitsgroei kan dit herstel vertragen. RaboResearch verwacht dat de Chinese varkensvleesproductie in 2027 met 1 procent afneemt ten opzichte van 2026.
De Chinese import van varkensvlees daalde in de eerste acht maanden van 2026 met 15 procent ten opzichte van een jaar eerder. De invoer van spiervlees nam met 29 procent af en die van bijproducten met 3 procent. De totale import bereikte het laagste niveau in tien jaar. Dit weerspiegelt de ruime beschikbaarheid op de binnenlandse markt in China. Spanje bleef met een aandeel van 30 procent de grootste leverancier, gevolgd door Brazilië met 13 procent. De Chinese invoer van spiervlees uit Nederland daalde met 62 procent.
Het Braziliaanse aanbod van varkensvlees bleef in 2026 op een recordniveau. In de eerste helft van het jaar bedroeg de productie 2,9 miljoen ton, 6,4 procent meer dan een jaar eerder en het hoogste volume ooit voor een eerste halfjaar. Het aanhoudend grote aanbod, de dalende prijzen voor levende varkens en de negatieve marges voor producenten zorgden in het tweede en derde kwartaal voor extra druk. Daardoor bouwden kleinere en zelfstandige producenten hun zeugenstapel sneller af. Tegelijkertijd stimuleerden gunstige voerkosten producenten om zwaardere dieren te leveren. Dat compenseerde het lagere aantal geplaatste biggen en hield het aanbod van varkensvlees hoog. Stijgende voerkosten en de geleidelijke gevolgen van de krimp van de zeugenstapel kunnen de markt beter in balans brengen. Toch zullen het ruime aanbod van varkensvlees en de concurrerende kipprijzen het herstel waarschijnlijk afremmen.
Reinout Burgers
Al bijna 25 jaar volg en schrijf ik als journalist onder meer over de varkenshouderij en pluimveehouderij. Twee uiterst boeiende en dynamische sectoren met veel gepassioneerde ondernemers.
Beeld: Ellen Meinen
Bron: Rabobank